Esa pregunta, observando los datos de faena del último tiempo, es la que plantean los consultores de empresas agropecuarias como Zorraquín + Meneses.
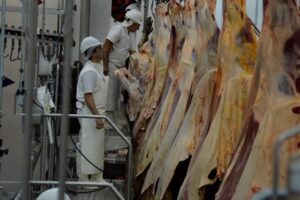
La faena continúa cayendo y la participación de hembras confirma señales de retención, remarcaron en su reciente informe de Apuntes para Empresas. Con un stock que ya venía disminuyendo, la disponibilidad de hacienda comienza a convertirse en una restricción cada vez más visible.
Esto genera situaciones diferentes dentro de la cadena. Para el productor, una oferta más limitada sostiene el valor de la hacienda. Para la industria frigorífica significa menos animales para procesar, menor utilización de las plantas y mayores costos fijos por cabeza. Y con un mundo que demanda, el límite empieza a ser claramente la oferta.
El mercado internacional continúa jugando a favor y los últimos datos muestran que el crecimiento del valor exportado es muy superior al del volumen. Argentina no necesariamente está vendiendo mucha más carne, pero está recibiendo bastante más dólares por ella. La mejora de los precios internacionales permitió recomponer la situación de los frigoríficos exportadores. Para las plantas más vinculadas al consumo interno el panorama es diferente, ya que enfrentan simultáneamente menor disponibilidad de hacienda y un consumidor con dificultades para absorber nuevos aumentos.
Aparece entonces una tensión que probablemente continúe, explicaron. La exportación tiene capacidad para pagar, el productor tiene incentivos para retener y el consumo interno pone resistencia a nuevas subas. Por eso, aún con fundamentos favorables, no necesariamente deberíamos esperar una suba lineal del precio de la hacienda.
Pensando cómo sigue creciendo el negocio, el concepto a resaltar es que retener no es producir. Este quizás sea el punto más importante hacia adelante. Retener una vaquillona aumenta el stock; mejorar el porcentaje de destete aumenta la producción. Con un ternero valorizado, vuelve a aumentar el retorno de mejorar preñez, reducir pérdidas tacto-destete y asegurar nutrición y sanidad. Unos pocos puntos adicionales de destete pueden representar hoy mucha renta. También puede revisarse el momento de venta. Para aquellos campos capaces de producir kilos de recría baratos sobre pasto, la decisión no debería limitarse a cuánto vale hoy el ternero, sino a otra pregunta: ¿A qué precio vender el kilo que tengo y cuánto me cuesta producir el próximo kilo?
Los feedlots tienen su propio escenario. La relación entre el precio de la hacienda y el maíz continúa siendo favorable para transformar grano en carne. Pero eso no asegura por sí solo un buen resultado. La otra relación determinante es la relación flaco/gordo, que hoy se ubica cerca de 1,50, un valor alto. Se puede tener alimento barato, pero si el ternero se compra demasiado caro, una parte del resultado posible se pierde ahí. Y por supuesto, cuanto mayor es el valor de la reposición, más importantes se vuelven la conversión, la ganancia diaria, los días de encierre y el costo financiero para generar un buen resultado.
Conforme a los indicadores actuales, desde la consultora comentaron que los corrales mantienen niveles elevados de ocupación. Al mismo tiempo aparecen animales ingresando más tarde y con mayor peso. Si esto se consolida, podría retomarse una lógica productiva de producir una mayor proporción de los kilos baratos sobre pasto y reservar el corral principalmente para la terminación. Para las empresas mixtas esto abre otra discusión. Ya no se trata solamente de agricultura versus ganadería, sino de determinar cuánto vale destinar superficie, capital y gestión a producir kilos mediante pasturas, verdeos y reservas.