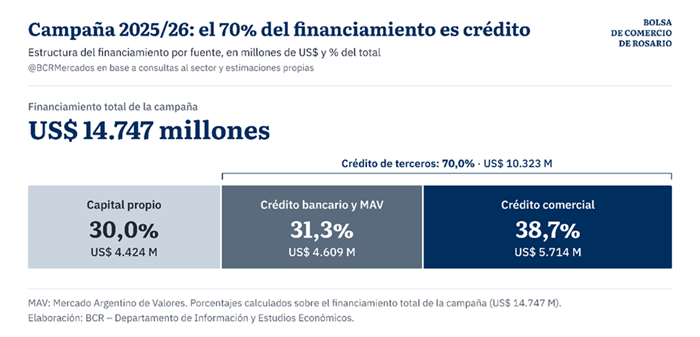
De los US$14.747 millones que demandó sembrar la campaña 25/26, el 70% se apalancó en financiamiento de terceros, no productores. Dentro de ese bloque, el crédito comercial continuó a la cabeza (55%), aunque ganó participación el crédito bancario y del MAV, dio a conocer la BCR.
La Bolsa de Cereales de Rosario explicó que poner en marcha una campaña agrícola exige, año tras año, un fuerte adelanto de capital. Antes de que el primer grano sea cosechado, el productor ya afrontó la compra de semillas, fertilizantes y agroquímicos, sumada al costo de las labores de siembra y de las pulverizaciones.
Ese desembolso inicial tarda en transformarse en ingresos: el ciclo biológico de los cultivos impone varios meses de espera entre la inversión y la cosecha que la remunera, consideró el informe de la bolsa rosarina. Esa distancia temporal entre lo que se paga y lo que se cobra explica por qué el acceso al crédito es determinante para la actividad, en mayor medida que en otros sectores de la economía.
En una entrega previa del Informativo Semanal se puso número a esa inversión: US$ 14.747 millones destinados a sembrar la 2025/26, el tercer monto más alto de, por lo menos, los últimos diez años. En esta edición, se indagará acerca de cómo y de dónde provinieron los fondos para financiar esas erogaciones. Para ello, se tienen en consideración registros estadísticos y entrevistas propias realizadas a los principales actores de la cadena.
FINANCIAMIENTO 2025/26
Como se anticipó, la inversión directa de los productores en la campaña 2025/26 habría alcanzado los US$ 14.747 millones, cifra que resulta de sumar los gastos en insumos, siembra y pulverización de soja, maíz, trigo, sorgo, cebada y girasol.
Un rasgo distintivo del ciclo 2025/26 fue el mayor peso del financiamiento en dólares. En un contexto de marcada desaceleración de la inflación y de relativa estabilidad cambiaria —a diferencia de lo observado, por ejemplo, en la campaña 2023/24—, se redujo la incertidumbre sobre la evolución del tipo de cambio y de los precios, lo que favoreció una mayor utilización de instrumentos denominados en moneda dura, tanto en el circuito comercial como en el bancario.
1. Capital propio
En primer lugar, sobre la base de las consultas realizadas se estima que el financiamiento de la inversión con capital propio habría rondado el 30% del total. Es decir que, en la campaña 2025/26, los productores habrían aportado aproximadamente US$ 4.424 millones de sus propias carteras.
2. Financiamiento de terceros
El 70% restante, es decir, unos US$ 10.323 millones, se habría financiado con fondos de terceros. Una parte de ese crédito se canalizó a través de los bancos y del Mercado Argentino de Valores (MAV); y otra, mayoritaria, dentro del circuito comercial, mediante acuerdos con corredores, acopios, cooperativas, proveedores de insumos, exportadores, traders y mutuales.